洞察互联网分期消费 用户行为与数据服务的发展趋势
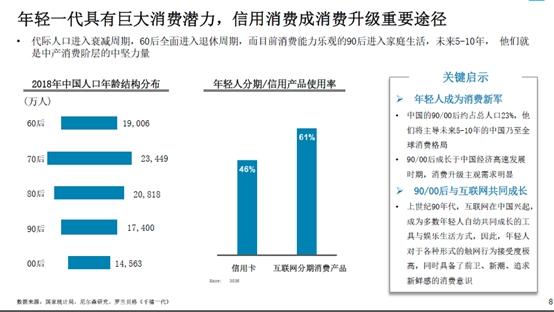
随着消费金融与数字经济的深度融合,互联网分期消费产品迅速渗透至日常生活的各类场景。在这样的背景下,针对该领域的专项调研数据显得尤为关键。近期有报告指出,在特定用户群体中,互联网分期消费产品的使用率高达60.9%,这一数字背后不仅反映了消费习惯的变迁,也预示着互联网数据服务在市场分析、风险控制和产品优化中的核心作用。\n\n高使用率并非孤立现象。从电商购物、教育缴费到数码租赁、医疗美容,互联网分期产品已不再局限于单一场景,而是成为提升支付灵活性、降低一次性开支压力的重要金融工具。60.9%的使用率传递出一个信号:多数被访者在过去的消费中至少选择过一次分期方式,这可能与年轻群体、中低收入家庭以及高客单价消费需求密切相关。\n\n支撑这一数据的重要基础设施正是互联网数据服务。要想准确了解谁在使用分期产品、使用频率如何、逾期与信用表现怎样,平台必须借助爬虫、用户画像、风控模型和实时核算系统。这不仅仅是数据的简单统计,更需要清洗、建模和合规交互。统计口径是否覆盖多平台、多账户,是否存在意愿偏差等,均决定了60.9%这一百分比的可信度和适用范围。\n\n与此分期类产品的高使用率也暴露出隐私保护与过度授信等挑战。部分平台通过内嵌的条款抓取多样化身份信息、位置和设备记录,用以降低违约风险。但这些数据也容易在层级分销、联合贷款中被重复调用。监管趋严之下,互联网数据服务必须透明合规,在适当场景做到可用不可见——既完成必要的信用评估,又克服乱采滥用的问题趋于精细化管理。这也是行业能否持续健康发展的分水岭。\n\n平台唯有公开统计说明,如实披露所采用的信息和保障措施,才能取得市场的真正信任。一个参考期限内的数字或许吸人眼球,但那并非问题的全部结论。真正富有创意、贴近时代需求的产品应继续致力于金融普惠,而非透支未加审慎把关后的风险承压能力。将应用的大数据成果回补到贷中管控和财务教育中,才能揭示出看似冰冷的607%前后,生态链条的热度如何得以向良引滞。\n\n利用数据技术服务应筑牢边界底座。如果说60.9%更像快速飞动的计数,“数字风剑”和数据监审才是伴机相互迈步的手。
}
如若转载,请注明出处:http://www.adminjin7.com/product/40.html
更新时间:2026-10-11 05:56:14